
你第一次听到“涵乔股票配资”,可能第一反应是:这不就是放大收益吗?但更像是给你的交易多配了一把“第二把钥匙”。钥匙能开门,也能反噬你——关键在于你怎么拿、怎么用、以及门口有没有报警器。金融创新之所以被反复提起,是因为它把“资金使用效率”做得更灵活;但效率背后往往伴随更快的波动和更严格的约束。你要做的不是追“更刺激”,而是理解:开户怎么进来、账户凭什么被放行、风控怎么在你看不见的时候兜底。
如果从信息安全的思路看待金融服务,配资平台需要完成“身份核验+权限控制+持续监测”。这不是口号,而是把人、资金与风险规则串成一条链。链条任何环节松动,都会让后续的杠杆放大变成“放大事故”。
谈“配资账号开户”,你可以把它当作交易的“体检”。常见的关键动作包括资料提交、资质核验、协议签署、额度评估与绑定资金通道。很多人只盯着额度和速度,却忽略了审核条件背后的逻辑:平台要判断你是否具备持续履约能力,以及你是否理解杠杆带来的资金压力。
为了更接近真实世界的风险评估,一些研究会把“能力”拆成三类:财务承受能力、交易行为稳定性、以及风险承受偏好。对应到账户审核条件,通常会关注账户历史、资金来源合规性、风险偏好匹配度等(具体以平台规则为准)。这让开户不只是“登记”,更像是一种风控前置。
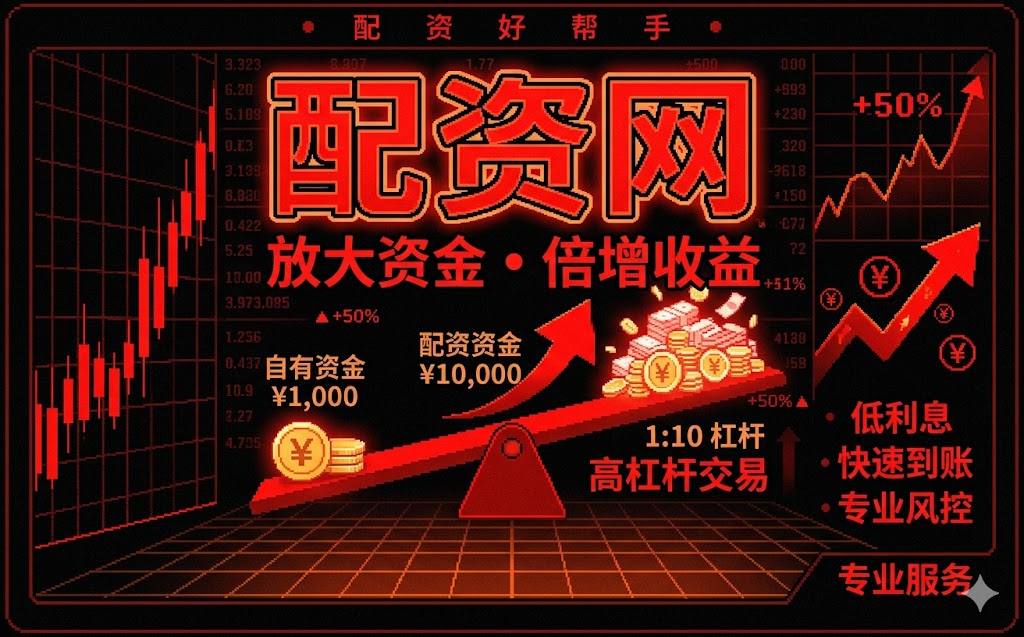
股市杠杆计算可以用“你实际能控制的资金=自有资金×杠杆倍数”来理解。看起来简单,但问题在于:杠杆会把价格波动从“线性变化”变成“放大效应”。当市场短时间反向,你的保证金压力会更快触发补仓或风险处置机制。
从行为经济学的角度,很多人会在初期盈利时低估风险,在回撤时又高估翻盘概率。这种“得意与恐慌”会让决策频率变高、止损纪律变弱。把杠杆当成数学问题就够了吗?不够。你还要把它当成“时间压力问题”:一旦触发预警,你能否在规定时间内做出动作?因此,杠杆计算要配合“情景推演”,比如:若标的下跌X%,你剩余保证金大概会怎样,预警到处置之间是否有足够缓冲。
金融创新与配资的关系,可以换个说法:配资把资金与规则做成产品。平台风险预警系统就是这个“规则引擎”的核心部件。它通常会监控价格波动、保证金比例、账户集中度、风险敞口变化等,并在关键阈值附近发出提示或触发限制。你看到的“提醒”,本质是把风险处置的触发条件提前可视化。
从工程视角,你可以把它理解成三步:先采集数据(行情与账户状态),再计算风险指标(杠杆与保证金相关的量),最后输出动作(预警、限额或风控处理)。如果缺少前两步,预警就会变成“事后诸葛”。如果缺少第三步,预警就会变成“提醒但不兜底”。所以别只问“有没有预警”,要问“预警之后的动作是什么、时效如何”。
下面给你一个高度概括但好用的分析流程,你可以边看边对照自己的计划(具体以平台规则为准):
开户前先做“资金与目标匹配”:你能承受的最大回撤是多少?投资周期更偏短线还是波段?
核对账户审核条件:重点看你需要满足哪些合规与风控要求,并确认自己理解条款的触发逻辑。
做股市杠杆计算的情景推演:至少模拟上涨、震荡、快速下跌三种路径,算出关键阈值附近的保证金变化。
检查平台风险控制机制:平台风险预警系统触发后,是否有补仓窗口、是否有限制交易、处置规则是什么。
制定执行纪律:预警出现时你怎么做、触发线到了你是否会执行止损或降仓。
跨学科的价值在于:你不只看收益,还把“数据—规则—行为”一起纳入。收益决定你为什么进场,规则和行为决定你能不能活到下一次机会。
最后提醒一句:配资涉及更高风险,不要把它当成“必然赚钱”的捷径。你越能把流程跑通,越能减少“临场慌张”的概率。
如果你愿意,我们可以按你关注的标的类型(如指数/个股)一起把情景推演做得更贴近你的场景。
互动问题(投票或选择):
1)你更在意:开户速度、额度大小,还是审核透明度?
2)你能接受的最大回撤大概在多少:10%/20%/更高?
3)当平台触发预警时,你更倾向:补仓、减仓、还是直接退出?
4)你觉得“杠杆计算”最容易忽略的点是什么:保证金变化/预警时效/处置规则?
评论
文章把配资比成“第二把钥匙”,提醒的不只是放大收益,更是风险反噬。开户那段提到审核逻辑和履约能力评估,我觉得挺到位,比只看额度更实用。
我喜欢它把杠杆讲成乘法和心理陷阱:得意时低估、回撤时高估翻盘。尤其强调时间压力和情景推演,让人意识到纪律比算式更关键。
对“风险预警系统=规则引擎”的工程化描述有帮助。文章说得明白:缺少数据采集会变成事后,缺少处置动作就只有提醒没有兜底,这点值得反复看。
详细流程里的“预警后怎么做、时效如何”让我有共鸣。选择补仓还是减仓、触发线是否执行止损,都是临场决策的分水岭。希望大家真能按清单跑一次推演。